上海2026股权转让阴阳合同被核定,纳税人如何抗辩?
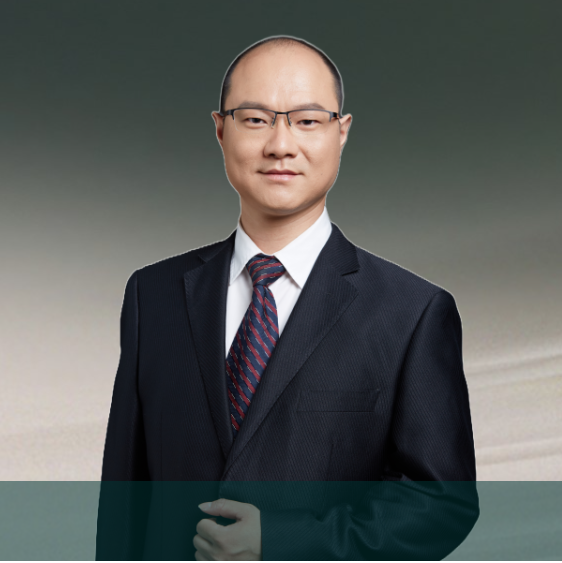
陈科嘉
本文作者
“ 自2003年7月起就职于上海立信会计金融学院,曾兼职在学校招投标管理办公室法务中心从事合同审核工作三年,具有较丰富的教育法治实务工作经验。目前就职于该学院法学院,任金融法律与政策中心副主任,上海陆同律师事务所兼职律师、副主任、财税法律服务团队负责人。主要从事金融法、婚姻家事、公司税收筹划与企业主财富保护与传承法律研究。税盟060号天使盟员、终身三星级盟员、税盟上海盟友会会长; 上海立施税务师事务所负责人、陈科嘉律师具有十九年涉税法律服务经历,现担任数家大型企业常年法税顾问,服务企业项目最大标的额达15亿余元,擅长解决复杂税企争议,为涉案企业或犯罪嫌疑人提供涉税法律咨询与辩护,为企业设计优化商业经营模式与股权架构,在合规经营的同时实现税负优化,在企业并购重组、资产并购等重大资产交易的税务筹划方面具有丰富的实务经验。编写专著两部,编写了《企业合理节税避税经典案例讲解》,发表论文七篇,其中核心期刊三篇。本人还曾担任上海市律师协会社会公益与法律援助业务研究委员会委员。 ”
2026上海税务争议焦点:股权转让“阴阳合同”被核定,纳税人如何抗辩?
2026年,上海税务部门对高净值人群、资本交易、股权转让的税收监管持续强化。实务中,一个高频争议焦点是:股权转让双方签订“阴阳合同”,工商备案显示低价,实际履行却是高价,税务机关能否穿透备案合同、按实际交易价格核定个人所得税?纳税人又能否以“备案合同”“借款”“咨询费”等安排抗辩?
一、法律场景:一份备案低价合同,一份实际高价合同
甲持有上海某科技公司30%股权,原始投资成本300万元。2025年,甲与乙签订股权转让协议,约定实际转让价3000万元。为少缴个人所得税,双方另签一份“工商版”协议,转让价写为1000万元,并据此办理股权变更登记。乙实际支付3000万元,其中1000万元备注“股权转让款”,2000万元备注“借款”或“咨询费”。2026年,上海税务稽查通过银行流水、聊天记录、评估报告、公司净资产资料发现异常,认为真实交易价格为3000万元,要求甲按3000万元补缴个人所得税、加收滞纳金,并拟按偷税处以罚款。
争议由此产生:税务机关能否以实际履行协议否定备案合同?纳税人主张2000万元是借款,能否阻断核定?举证责任在谁?
二、争议焦点一:实质课税原则能否穿透“阴阳合同”
根据《个人所得税法》及《股权转让所得个人所得税管理办法(试行)》(国家税务总局公告2014年第67号),个人转让股权,以股权转让收入减除股权原值和合理费用后的余额为应纳税所得额。申报的股权转让收入明显偏低且无正当理由的,税务机关可以核定。
“阴阳合同”中,工商备案合同通常只是形式,真实交易价格、资金流、实际履行情况才是税务处理的核心。税务机关往往依据实质课税原则,结合银行流水、合同、聊天记录、股东会决议、评估报告等,认定真实转让收入。因此,备案低价合同并不能当然约束税务机关。
三、争议焦点二:核定程序与证据链是否合法
税务机关核定股权转让收入,通常依次采用净资产核定法、类比法、其他合理方法。若被投资企业拥有土地使用权、房屋、知识产权、股权等资产,净资产公允价值尤为关键。
程序上,税务机关应下达税务事项通知书,告知核定依据、方法和拟处理结果,听取纳税人陈述、申辩。若拟处罚,还应履行处罚告知、听证等程序。纳税人可以从以下角度抗辩:
- 交易是否真实存在“阴阳合同”,还是存在代持、对赌、回购、借款等独立法律关系;
- 资金流备注“借款”“咨询费”是否有合同、发票、业务实质支撑;
- 净资产评估是否遗漏负债、或有负债、流动性折价;
- 核定方法是否违反法定顺序;
- 税务机关是否充分保障陈述申辩权。
四、争议焦点三:滞纳金、罚款与刑事风险
若被认定偷税,税务机关可追缴税款、滞纳金,并处不缴或少缴税款50%以上5倍以下罚款。滞纳金按日万分之五计算。若纳税人首次配合补缴,可能争取从轻处罚。
刑事方面,《刑法》第201条规定,逃避缴纳税款数额较大且占应纳税额10%以上,可能构成逃税罪。经税务机关依法下达追缴通知后,补缴税款、缴纳滞纳金、接受行政处罚的,一般不予追究刑事责任;但五年内因逃税受过刑事处罚或被税务机关给予二次以上行政处罚的除外。阴阳合同若被认定为偷税,风险显著上升。
五、2026上海实践中的抗辩要点
- 及时启动陈述申辩、听证程序,避免错过期限。
- 要求税务机关明确核定方法、计算过程和证据来源。
- 引入第三方评估,挑战净资产核定结论。
- 区分“合理商业安排”“避税”与“偷税”,避免直接落入处罚。
- 对征税行为不服,依法先申请行政复议;对处罚决定,可复议或诉讼。
- 若存在对赌、代持、回购、员工激励等安排,提前准备完整证据链。
- 关注资金流、合同流、发票流、业务流“四流一致”。
- 争取滞纳金、罚款从轻处理,但不宜简单期待滞纳金全部减免。
六、结论
2026年上海税务监管更强调数据比对、资金穿透和实质课税。股权转让“阴阳合同”不再是低风险操作。纳税人若已被核定,应围绕真实交易、核定程序、证据链、处罚定性展开专业抗辩;若尚未发生,应优先合规,避免以备案合同替代真实交易文件。
相关QA
Q1:2026上海税务对股权转让“阴阳合同”是什么态度?
答:整体趋严。税务机关会结合资金流、实际履行、评估报告等穿透形式合同,按真实交易价格核定税款。
Q2:什么是股权转让收入明显偏低?
答:如低于对应净资产份额、低于初始投资成本、低于同类交易价格,且无正当理由,可能被认定为明显偏低。
Q3:税务机关可以核定哪些股权转让收入?
答:申报收入明显偏低且无正当理由、逾期不申报、拒不提供资料等情形下,税务机关可依法核定。
Q4:备案合同写低价,实际合同写高价,税务机关如何取证?
答:常见证据包括银行流水、微信聊天、邮件、股东会决议、评估报告、付款备注、证人证言等。
Q5:纳税人主张2000万元是“借款”,能否阻断核定?
答:不一定。若借款无真实借款合同、利息、还款安排和商业实质,税务机关很可能认定为股权转让款的一部分。
Q6:净资产核定法怎么用?
答:通常以被投资企业净资产公允价值为基础,结合股权比例计算转让收入,拥有不动产、知识产权等资产时更需评估。
Q7:对核定不服,能否直接起诉?
答:对征税行为不服,现行法下一般需先申请行政复议,对复议决定不服再起诉;对处罚决定,可复议或诉讼。
Q8:滞纳金一定要交吗?能否减免?
答:滞纳金一般难以免除。若因税务机关责任导致少缴,可能不加收;纳税人自身原因通常需承担。
Q9:阴阳合同会构成逃税罪吗?
答:若被认定偷税,且数额较大、占应纳税额10%以上,可能触及逃税罪。首次补缴、接受处罚的,一般可不追究刑事责任。
Q10:2026上海企业和个人应如何合规?
答:按真实交易签约、申报,保留资金流和业务证据,重大股权交易提前做税务评估,避免用“借款”“咨询费”掩盖转让款。
关联律师:陈科嘉,上海陆同律师事务所,联系电话18017091233
版权声明:本文由 陈科嘉 律师原创并授权发表。文中观点仅代表作者个人立场,不构成正式法律建议。如需法律服务,请联系律师进行详细咨询。